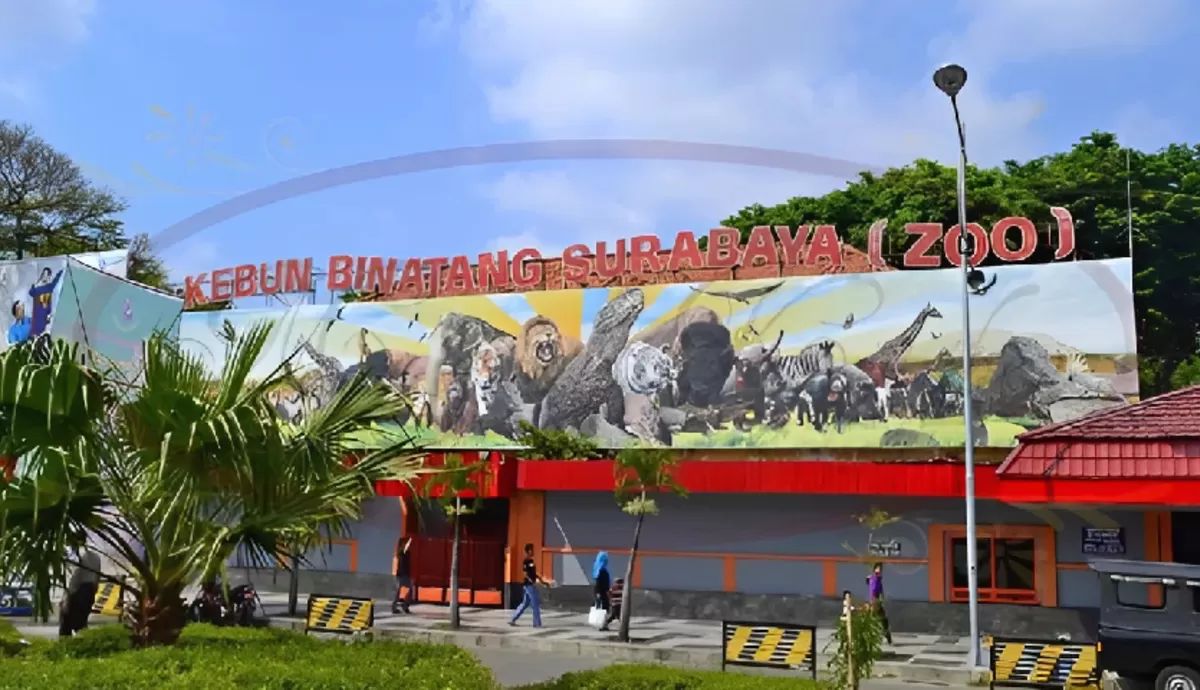
NAWACITAPOST.COM, SURABAYA – Dugaan penyimpangan keuangan Perumda Kebun Binatang Surabaya (KBS) senilai Rp10,2 miliar membuka persoalan yang lebih luas dari sekadar tanggung jawab mantan Direktur Utama. Fungsi pengawasan Dewan Pengawas (Dewas) dan Komisi B DPRD Surabaya kini ikut menjadi sorotan.
Pertanyaan mendasarnya sederhana: jika pengawasan sudah berjalan, bagaimana dugaan penyimpangan keuangan itu bisa berlangsung hingga akhirnya ditangani aparat penegak hukum?
Ketua Dewan Pengawas KBS, Agung Bayu Murti, sebelumnya menyatakan bahwa temuan Dewas menjadi salah satu pemicu awal terbukanya perkara yang kini ditangani Kejaksaan Tinggi Jawa Timur.
Dalam keterangannya kepada Barometer Jatim pada September 2026, Agung menyebut mulai bertugas pada 1 April 2024. Saat melakukan peninjauan terhadap kondisi perusahaan, Dewas mengaku menemukan sejumlah pos keuangan mencurigakan yang belum dilengkapi surat pertanggungjawaban (SPJ).
Temuan tersebut kemudian disampaikan kepada Pemerintah Kota Surabaya. Pemkot disebut menindaklanjuti melalui Inspektorat dan pemeriksaan Kantor Akuntan Publik. Dari pemeriksaan laporan keuangan 2024, menurut Agung, ditemukan sekitar 24 temuan.
Ia juga menyebut terdapat uang muka kerja hingga sekitar Rp3 miliar yang penggunaannya belum memperoleh penjelasan memadai. Temuan-temuan itu, menurutnya, menjadi bagian dari rangkaian yang mendorong pemeriksaan lebih lanjut hingga perkara masuk ke ranah hukum.
Pengakuan tersebut patut dicatat. Namun, menjadi pemicu terbongkarnya masalah tidak otomatis membuktikan bahwa fungsi pengawasan telah berjalan efektif sejak awal.
Dewas bukan hanya bertugas menemukan kejanggalan setelah laporan keuangan bermasalah. Pengawasan semestinya dilakukan secara berkala, sistematis, dan mampu mendeteksi risiko sebelum persoalan berkembang menjadi dugaan kerugian perusahaan.
Peraturan Daerah Kota Surabaya Nomor 3 Tahun 2026 tentang Perumda KBS mengatur kewenangan Dewas, antara lain melakukan pengawasan dan pengendalian, memberikan nasihat kepada direksi, serta memeriksa dan menandatangani laporan triwulanan maupun tahunan, neraca, dan perhitungan laba-rugi.
Dewas juga diwajibkan mengadakan rapat dengan direksi paling sedikit tiga bulan sekali serta menyampaikan laporan hasil pengawasan kepada Kuasa Pemilik Modal (KPM).
Perlu dicatat, Perda Nomor 3 Tahun 2026 baru ditetapkan pada 30 Maret 2026. Ketentuannya tidak dapat diberlakukan surut untuk menilai tindakan pengawasan pada periode sebelumnya. Penilaian terhadap periode terdahulu harus mengacu pada regulasi yang berlaku saat itu.
Meski demikian, publik tetap berhak mempertanyakan hasil pengawasan Dewas dari tahun ke tahun. Apakah laporan keuangan diperiksa secara mendalam? Apakah temuan disampaikan kepada KPM? Dan yang tidak kalah penting, apakah rekomendasi Dewas benar-benar ditindaklanjuti direksi?
Komisi B: Pengawasan Intensif Dimulai Setelah Menemukan Kerugian Rp600 Juta
Sorotan juga mengarah kepada Komisi B DPRD Surabaya sebagai komisi yang membidangi perekonomian dan BUMD.