


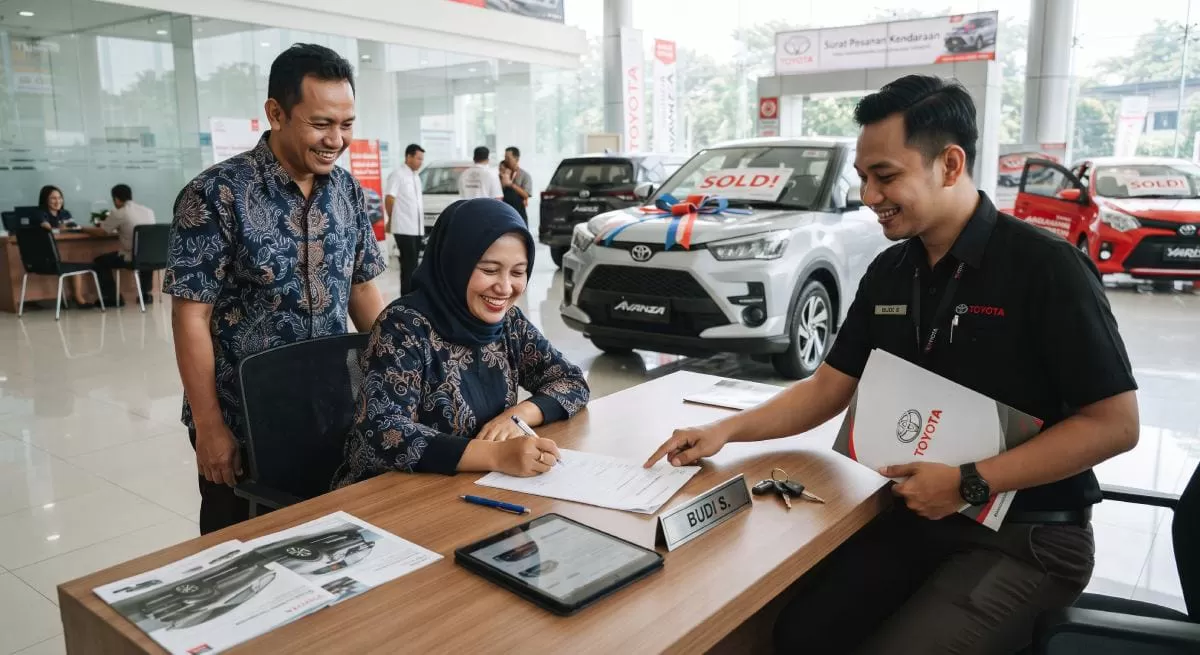
NAWACITAPOST.COM — Membeli mobil impian melalui skema kredit kerap menjadi solusi pintas bagi masyarakat yang ingin segera memiliki kendaraan roda empat tanpa harus merogoh kocek secara tunai sekaligus.
Namun, di balik kemudahan cicilan bulanan yang menggiurkan, tersimpan sejumlah komponen finansial krusial yang kerap luput dari perhitungan pemula.
Kesalahan dalam memahami struktur pembiayaan berisiko mengubah kendaraan idaman menjadi beban finansial jangka panjang yang menggerus stabilitas keuangan keluarga.
Baca Juga: 30 Tahun Mengabdi, Ini Sosok Aim Nursalim Saleh yang Pimpin Kanwil DJP Banten Era Menkeu Suahasil
Memahami Total Down Payment (TDP) dan Regulasi OJK
Langkah awal yang wajib dikuasai calon konsumen adalah membedakan komponen awal pembelian, khususnya Total Down Payment (TDP).
TDP merupakan keseluruhan uang tunai yang wajib disiapkan di awal, mencakup uang muka atau DP, angsuran pertama, biaya administrasi, asuransi, provisi, hingga biaya lain dari perusahaan pembiayaan.
Otoritas Jasa Keuangan (OJK) melalui regulasi resminya, yakni POJK Nomor 46 Tahun 2024 sebagaimana telah diubah melalui POJK Nomor 35 Tahun 2025, mengatur secara tegas tata cara perhitungan pembiayaan kendaraan:
"Perhitungan besaran Uang Muka Pembiayaan Kendaraan Bermotor ... tidak termasuk angsuran pertama, biaya survei, provisi, asuransi, penjaminan, pembebanan agunan, notaris, dan/atau biaya lain."
Regulasi ini menegaskan bahwa DP dan biaya awal lainnya merupakan komponen terpisah yang wajib diperiksa secara teliti oleh calon pembeli sebelum menandatangani akad pembiayaan.
Menakar Risiko Jenis Asuransi dan Sistem Bunga
Selain uang muka, perlindungan kendaraan menjadi aspek vital yang sering kali disalahartikan.
Pasar otomotif umumnya menawarkan dua jenis asuransi utama:
- Total Loss Only (TLO): Memberikan proteksi apabila kendaraan mengalami kehilangan atau kerusakan parah dengan tingkat kerusakan minimal 75 persen dari nilai mobil.
- Comprehensive (All Risk): Menanggung segala bentuk kerugian, termasuk lecet atau kerusakan ringan. Meski demikian, perluasan jaminan seperti risiko bencana banjir tetap harus diverifikasi di dalam polis.
Tak kalah penting, skema perhitungan bunga pinjaman juga memerlukan ketelitian ekstra. Bunga flat dihitung dari pokok utang awal sepanjang masa kredit, sementara bunga efektif dihitung berdasarkan sisa pokok utang berjalan.
Konsumen diimbau tidak terkecoh membandingkan besaran persentase kedua jenis bunga ini tanpa melihat dasar perhitungannya secara menyeluruh.
Strategi Cerdas Kelola Keuangan dan Tips Berburu Promo
Sebagai ilustrasi simulasi, mobil senilai Rp250 juta dengan DP 20 persen (Rp50 juta) menyisakan pokok pembiayaan Rp200 juta. Dengan asumsi bunga flat 5 persen per tahun selama tenor lima tahun, total bunga mencapai Rp50 juta.
Dengan akumulasi pokok dan bunga sebesar Rp250 juta, cicilan pokok per bulan berada di kisaran Rp4,17 juta, di luar komponen biaya lainnya.
Guna menjaga kesehatan finansial, pakar keuangan menyarankan beberapa langkah strategis bagi pemula:
- Maksimalkan DP: Pilih besaran uang muka setinggi mungkin sesuai kapasitas finansial tanpa menguras dana darurat.
- Sesuaikan Tenor: Tenor panjang memang menawarkan cicilan bulanan yang ringan, namun total akumulasi bunga yang dibayarkan akan jauh lebih besar.
- Hitung Biaya Operasional: Perhitungkan pengeluaran rutin pascapembelian seperti bahan bakar, pajak kendaraan, perawatan berkala, biaya tol, hingga kantong parkir.
- Manfaatkan Pameran & Promo: Diskon diler, potongan DP, hingga bonus aksesori dapat dipertimbangkan, namun pastikan diskon tersebut benar-benar memangkas harga jual kendaraan, bukan sekadar trik pemasaran.
Langkah akhir yang tak boleh dilewatkan adalah membandingkan penawaran dari berbagai diler dan lembaga pembiayaan.
Membaca klausul perjanjian secara cermat—termasuk ketentuan pelunasan dipercepat dan denda keterlambatan—akan memastikan mobilitas baru Anda tetap berjalan lancar tanpa mengorbankan ketenangan finansial keluarga.(***)
Artikel Terkait
Gejolak Istana: Gibran Mundur, MPR Kebut Proses Konstitusional Wakil Presiden
Dari Birokrat hingga Wali Kota, Ini Jejak Karier Tri Adhianto
Pengamat Dukung Listyo Sigit Dijerat Pasal Makar, Minta Kapolri Ungkap Aktor Intelektual
Resmi Mundur dari Wapres, Pengamat: Secara Etika dan Moral, Gibran Menang dari Prabowo
Mundurnya Gibran dari Kursi Wapres, PSI Jakarta Ingatkan Jangan Picu Politik Balas Dendam